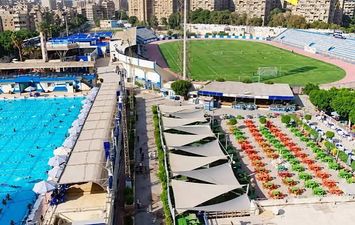
اقترض المصريون نحو 46.09 مليون دولار، بما يعادل 2.4 مليار جنيه، من شركات التمويل الاستهلاكي لشراء عضويات واشتراكات الأندية خلال النصف الأول من العام الحالي، بحسب بيانات الهيئة العامة للرقابة المالية في مصر، التي اطلعت عليها «العربية Business».
ارتفاع أسعار العضويات يدفع المصريين إلى التقسيط
وسجل شهر يونيو وحده نحو 23.04 مليون دولار، بما يعادل 1.2 مليار جنيه، من هذه التمويلات، ليستحوذ بذلك على نحو نصف إجمالي التمويلات الموجهة لعضويات واشتراكات الأندية خلال الأشهر الستة الأولى من العام.
وللمرة الأولى، مثلت تمويلات عضويات واشتراكات الأندية نحو 3.4% من إجمالي التمويلات الاستهلاكية التي قدمتها شركات القطاع خلال الفترة من يناير حتى نهاية يونيو، والتي بلغت قيمتها الإجمالية نحو 1.38 مليار دولار، بما يعادل 71.8 مليار جنيه.
وقال عدد من مديري التجزئة المصرفية بالبنوك ومسؤولين بشركات التمويل الاستهلاكي لـ«العربية Business»، إن الإقبال على تقسيط عضويات الأندية تزامن مع ارتفاع ملحوظ في أسعار عضويات عدد من الأندية الكبرى في مصر، حيث تجاوزت أسعار بعضها 19.20 ألف دولار، أي نحو مليون جنيه.
وأظهر مسح أجرته «العربية Business» توسع البنوك وشركات التمويل الاستهلاكي في طرح برامج مخصصة لتمويل عضويات الأندية، بقيم تصل إلى ملايين الجنيهات وآجال سداد تمتد لعدة سنوات، في محاولة لتلبية الطلب المتزايد على تمويل الخدمات مرتفعة التكلفة.
وتقدم شركة «كونتكت» تمويلات لعضويات الأندية بحد أقصى يصل إلى 28.81 ألف دولار، بما يعادل 1.5 مليون جنيه، مع فترة سداد تصل إلى 5 سنوات.
كما توفر «فاليو» برامج لتقسيط عضويات عدد من الأندية الكبرى، تختلف قيمتها بحسب النادي، مع فترات سداد تصل في بعض البرامج إلى 10 سنوات، بينما تقدم «أمان» حلولاً لتقسيط العضويات عبر شراكات مع عدد من الأندية.
البنوك تدخل سباق تمويل عضويات الأندية
وامتد التوسع في تمويل عضويات الأندية إلى البنوك المصرية، التي طرحت برامج بقيم تمويلية تصل إلى 1.5 مليون جنيه، مع آجال سداد تصل إلى 7 سنوات لدى بعض البنوك.
ووفق المسح، جاء البنك العربي الأفريقي الدولي في مقدمة البنوك من حيث قيمة التمويل المتاحة، بحد أقصى يبلغ 28.81 ألف دولار، أو 1.5 مليون جنيه، وفترة سداد تصل إلى 5 سنوات، مع إمكانية زيادة قيمة التمويل.
ويتيح بنك قناة السويس تمويلاً يصل إلى 19.20 ألف دولار، بما يعادل مليون جنيه، بفترات سداد تتراوح بين 6 أشهر و84 شهراً، مع أقساط شهرية مرنة.
كما يقدم كريدي أجريكول مصر تمويلاً يصل إلى مليون جنيه، بفترة سداد تمتد إلى 7 سنوات، وبنسبة تمويل تصل إلى 80% من قيمة العضوية، مع إمكانية السداد المعجل بعد مرور 6 أشهر.
ويطرح بنك فيصل الإسلامي المصري تمويلاً يصل إلى مليون جنيه، بفترة سداد تصل إلى 7 سنوات، ونسبة تمويل تبلغ 90% من تكلفة العضوية، من خلال صيغة إجارة الخدمات المتوافقة مع أحكام الشريعة الإسلامية.
أما بنك البركة مصر، فيقدم تمويلاً يصل إلى 200 ألف جنيه، بفترة سداد تصل إلى 60 شهراً، من خلال صيغة الإجارة المتوافقة مع أحكام الشريعة الإسلامية.
ويتيح بنك القاهرة تمويلاً يتراوح بين 30 ألفاً و500 ألف جنيه، بفترة سداد تصل إلى 84 شهراً، فيما يبدأ سعر الفائدة من 29% متناقصة سنوياً.
كما يقدم بنك الكويت الوطني – مصر (NBK) تمويلاً يتراوح بين 20 ألفاً و400 ألف جنيه، بآجال سداد تبدأ من 6 أشهر وتصل إلى 60 شهراً، بينما يتيح بنك مصر تمويلاً يصل إلى 300 ألف جنيه، بفترة سداد تصل إلى 60 شهراً، وبنسبة تمويل تبلغ 100% من قيمة العضوية.
هل تتحول عضوية النادي إلى استثمار؟
وأوضح مسؤول تسويق بأحد الأندية الكبرى لـ«العربية Business» أن تمويل عضويات الأندية بهدف الاستثمار يتركز بصورة أكبر في الأندية الكبرى، ولا سيما الحكومية، التي تشهد ارتفاعات أسرع وأكبر في أسعار العضويات، بما قد يتيح للعضو تحقيق مكاسب عند التنازل عنها في حال ارتفاع قيمتها السوقية.
وأضاف المسؤول، الذي فضل عدم ذكر اسمه، أن بعض الأندية الخاصة لا تسمح بالتنازل عن العضوية، فضلاً عن أن الزيادات السعرية بها تكون أبطأ، وهو ما يحد من فرص استخدامها كأداة استثمارية.
وأكد أن ارتفاع قيمة العضوية لا يعني بالضرورة تحقيق عائد فعلي، إذ يتعين عند تقييم جدوى تمويلها احتساب تكلفة الأقساط والتمويل والمصروفات والتجديدات السنوية، ثم مقارنتها بالمكسب المحتمل عند التنازل عنها.
وأشار إلى أن العضوية تصبح أكثر جاذبية كاستثمار عندما تكون في نادٍ يحظى بطلب مرتفع، وتشهد أسعاره زيادات متكررة وكبيرة، إلى جانب السماح بالتنازل عنها، بما قد يتيح للعضو الاستفادة من الفارق بين سعر الشراء والقيمة التي يمكن التنازل عنها بها لاحقاً.
في المقابل، قد لا تحقق العضويات الأقل تكلفة هامش ربح جذاباً حتى مع ارتفاع أسعارها، إذا كان الفارق السعري محدوداً ولا يغطي تكاليف التمويل والتجديد.
 تابعوا آخر أهل مصر على Google News