هل يزيد المبلغ الذي تحصل عليه من شهادتك كل شهر؟ وهل ترتفع أقساط قرضك؟ سؤالان يفرضان نفسيهما بعد قرار البنك المركزي المصري رفع أسعار الفائدة الأساسية بمقدار نقطة مئوية، ليصل عائد الإيداع لليلة واحدة إلى 20% والإقراض إلى 21%.
لكن انتقال الزيادة إلى حساب العميل ليس واحدًا في جميع المنتجات المصرفية؛ فهناك شهادات يتحرك عائدها مع قرارات المركزي، وأخرى تستمر بالنسبة المتفق عليها وقت الشراء، بينما يتوقف تأثير القرار على القروض على طريقة تسعير كل عقد.
هل تزيد فائدة شهادات البنك الأهلي وبنك مصر القديمة؟
تاريخ شراء الشهادة وحده لا يحسم الإجابة؛ الأهم هو نوع العائد.
فالشهادة ثابتة العائد تستمر بالسعر المتعاقد عليه حتى انتهاء مدتها، ولا تحصل تلقائيًا على زيادة لمجرد رفع الفائدة أو إصدار البنك شهادة أخرى بعائد أعلى.
أما الشهادة متغيرة العائد، فيمكن أن يستفيد صاحبها من القرار حتى لو اشتراها قبل الزيادة، متى كانت مرتبطة بسعر الفائدة الذي تغير، وذلك وفق معادلة التسعير وموعد التطبيق المحددين بشروطها.
وبالنسبة للشهادات ذات العائد المتدرج أو المتناقص المحدد مسبقًا، فإن الانتقال من نسبة إلى أخرى يحدث وفق جدول السنوات المتفق عليه، وليس بالضرورة استجابة لقرار المركزي.
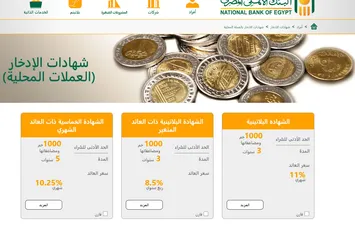
الشهادة البلاتينية المتغيرة في البنك الأهلي.. كيف تُحسب الزيادة؟
ترتبط الشهادة البلاتينية ذات العائد المتغير الشهري بسعر إيداع البنك المركزي، مضافًا إليه نصف نقطة مئوية، مع حد أدنى للعائد يبلغ 17%.
وبتطبيق هذه المعادلة على سعر الإيداع الجديد البالغ 20%، يصبح العائد 20.5% سنويًا يُصرف شهريًا، مقابل 19.5% قبل القرار.
وتبلغ مدة هذه الشهادة ثلاث سنوات، ويبدأ شراؤها من ألف جنيه ومضاعفاتها. ووفق شروط المنتج المنشورة، يسري تعديل العائد على العملاء القائمين والجدد من يوم العمل التالي لتغيير سعر الإيداع المطبق لدى المركزي.
وهنا يجب التمييز بين موعد بدء احتساب الزيادة وموعد صرفها؛ فالعائد يُصرف في موعد استحقاقه، ولا يعني القرار إيداع مبلغ إضافي فوري في الحساب.
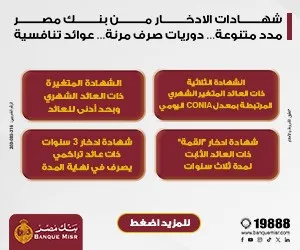
شهادات بنك مصر.. ما المنتجات التي تتحرك مع الفائدة؟
يوضح بنك مصر أن الشهادات المتغيرة ذات الصرف الشهري، بمدد ثلاث وأربع وخمس سنوات، ترتبط بسعر إيداع المركزي مضافًا إليه ربع نقطة مئوية، مع وجود حد أدنى للعائد بحسب المنتج.
وعند تطبيق المعادلة على سعر الإيداع الجديد، يكون العائد المحسوب 20.25% سنويًا، مع مراعاة شروط الإصدار وموعد سريان التعديل.
أما شهادة «يوماتي»، فتربط صفحة المنتج الحالية عائدها بسعر إيداع المركزي؛ وبالتالي تعطي المعادلة 20% سنويًا يُصرف يوميًا بعد تطبيق السعر الجديد. وتبلغ مدتها ثلاث سنوات، والحد الأدنى لشرائها ألف جنيه ومضاعفاته. وهذه النسب ناتجة عن تطبيق معادلات المنتجات المنشورة، وليست إعلانًا عن إصدار شهادات جديدة.
هل شهادة القمة متغيرة العائد؟
لا. شهادة «القمة» بالجنيه المصري من منتجات بنك مصر ثابتة العائد، وفق نموذج بياناتها الرسمي. وبالتالي لا يصح وضعها ضمن الشهادات التي ترتفع فائدتها تلقائيًا مع كل قرار للمركزي.
ويظل صاحب الشهادة القائمة مرتبطًا بعائد شرائها، حتى إذا عدّل البنك لاحقًا سعر الإصدارات الجديدة.
كم تزيد أرباح شهادة بقيمة 100 ألف جنيه؟
إذا ارتفع العائد السنوي لشهادة متغيرة نقطة مئوية كاملة، فإن الزيادة الحسابية على مبلغ 100 ألف جنيه تساوي ألف جنيه خلال سنة كاملة، بشرط استمرار المعدل الجديد طوال السنة.
وفي شهادة تُصرف شهريًا، يعادل ذلك نحو 83.33 جنيه إضافية عن شهر كامل.
هل صدرت شهادات جديدة بعد رفع الفائدة؟
حتى إعداد التقرير مساء الخميس 29 أكتوبر 2026، لم يتسنَّ التحقق من إعلان رسمي جديد من البنك الأهلي أو بنك مصر بطرح شهادة استثنائية استجابة لقرار اليوم.
ويجب التفريق بين تعديل عائد شهادة متغيرة موجودة بالفعل وبين إطلاق منتج جديد؛ فالأول قد ينتج عن تطبيق شروط الشهادة، بينما الثاني يحتاج إعلانًا مستقلًا يحدد العائد والمدة والحد الأدنى للشراء وتاريخ الإتاحة.
ماذا يحدث للقروض بعد قرار المركزي؟
لا يعني رفع الفائدة زيادة كل الأقساط تلقائيًا. فإذا كان القرض قائمًا بعائد ثابت طوال مدة التعاقد، فلا يرتفع هذا العائد لمجرد تغير أسعار المركزي.أما القرض ذو العائد المتغير المرتبط بسعر مرجعي، فقد ترتفع تكلفته عند موعد إعادة التسعير المحدد بالعقد. وقد ينعكس ذلك على القسط أو مدة السداد بحسب تصميم المنتج؛ فبعض المنتجات المصرفية تنص على تعديل فترات السداد مع تغير الفائدة.
ولذلك، فإن زيادة الفائدة نقطة مئوية لا تعني أن القسط نفسه يزيد 1%. والحساب يتطلب معرفة الرصيد المتبقي، والمدة المتبقية، والسعر الجديد، وآلية السداد.
أما من يتقدم للحصول على قرض جديد، فعليه مراجعة عرض التمويل الفعلي؛ لأن سعر الإقراض لدى المركزي ليس هو السعر النهائي الذي يدفعه كل عميل.
هل ترتفع فوائد حسابات التوفير أيضًا؟
ليس بالضرورة. يتوقف الأمر على شروط الحساب: هل عائده مرتبط مباشرة بسعر مرجعي، أم يحدده البنك ضمن جدول أسعار وشرائح أرصدة؟
ولا يمكن تعميم زيادة الشهادات المتغيرة على جميع حسابات التوفير والودائع، أو اعتبار عائد الإيداع لدى المركزي نسبة مضمونة لكل مدخر.
هل تكسر شهادتك القديمة لشراء أخرى؟
قبل الاسترداد المبكر، اطلب من البنك حساب المبلغ الذي ستتسلمه فعليًا بعد التسوية، ثم قارنه بالعائد الإضافي المتوقع من البديل.
فبعض الشهادات لا تسمح بالاسترداد قبل مرور ستة أشهر، ويخضع كسرها بعد ذلك لقواعد قد تؤدي إلى إعادة احتساب العائد وخصم فروق مما سبق صرفه. وتظهر هذه الشروط في نموذج شهادة القمة الرسمي.
والخطوة الأكثر فائدة للعميل الآن هي مراجعة اسم شهادته ونوع عائدها، والسؤال عن تاريخ تطبيق التغيير وقيمة الدفعة المقبلة، قبل اتخاذ قرار بالشراء أو الاسترداد.
 تابعوا آخر أهل مصر على Google News