تأتي قرارات رفع أسعار الفائدة، إلى جانب توجهات الحكومة نحو تطبيق إجراءات التقشف المالي، في إطار جهود تعزيز الاستقرار الاقتصادي وإعادة التوازن للمالية العامة، في ظل تصاعد الضغوط الجيوسياسية التي تشهدها المنطقة.
وفي هذا السياق، تبرز أهمية اختيار الأدوات الاستثمارية القادرة على الحفاظ على القوة الشرائية للمدخرات وتحقيق عائد يتجاوز معدلات التضخم.
فعلى سبيل المثال، يتيح الاستثمار في شهادات الادخار ذات العائد السنوي البالغ 18.75% تحقيق عائد حقيقي إيجابي يُقدّر بنحو 6.75 نقطة مئوية، بافتراض استقرار معدل التضخم عند 12%، ما يجعلها أحد الخيارات المطروحة أمام المستثمرين الباحثين عن عوائد دورية مستقرة.
أولاً: كيف توظف مدخراتك لتحقيق عائد يتجاوز التضخم؟
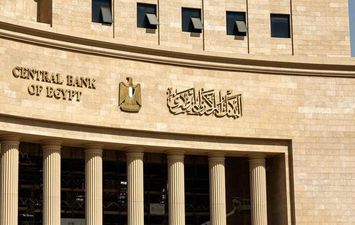
عقب قرار البنك المركزي المصري رفع أسعار الفائدة بواقع 100 نقطة أساس، لتصل أسعار الفائدة إلى 20% للإيداع و21% للإقراض، اتجهت البنوك الكبرى، وفي مقدمتها البنك الأهلي المصري وبنك مصر، إلى تعديل عوائد الشهادات الادخارية الثلاثية ذات العائد الثابت، لتسجل 18.75% بدورية صرف شهرية و18.85% بدورية صرف ربع سنوية، اعتباراً من 8 نوفمبر 2026، وفقاً للبيانات الواردة.
وفي ضوء هذه التطورات، ومع افتراض بقاء معدل التضخم عند مستويات تقل عن العائد الاسمي للشهادات، يمكن للمستثمرين توزيع مدخراتهم على مجموعة من الأدوات الاستثمارية بما يحقق التوازن بين الحفاظ على رأس المال وتنويع مصادر العائد، وذلك على النحو التالي: الشهادات البنكية وأذون الخزانة: تمثل هذه الأدوات أحد الخيارات المناسبة للباحثين عن دخل دوري منتظم وعوائد أكثر استقراراً، إذ يمكن أن تساعد في الحد من تأثير التضخم على القوة الشرائية للمدخرات، مع ضرورة مراعاة اختلاف مستويات المخاطر والسيولة وآجال الاستثمار بين الشهادات وأذون الخزانة.
الذهب:
يُعد الذهب من أبرز أدوات التحوط التقليدية في مواجهة التقلبات الاقتصادية وتراجع قيمة العملات. ويمكن النظر في تخصيص نسبة تتراوح بين 15% و20% من المحفظة الاستثمارية للسبائك أو الجنيهات الذهبية، وفقاً للأهداف الاستثمارية والقدرة على تحمل المخاطر، باعتباره خياراً للتحوط على المدى الطويل، مع الأخذ في الاعتبار احتمالات تقلب أسعاره.
البورصة المصرية والأسهم:
تتيح الأسهم فرصة للاستفادة من نمو الشركات وزيادة قيمتها السوقية، لا سيما الشركات القيادية التي تتمتع بمراكز مالية قوية أو تحقق إيرادات من التصدير وتمتلك أصولاً ذات قيمة.
ورغم قدرتها المحتملة على تعويض تراجع القوة الشرائية للنقد، فإن الاستثمار في الأسهم يرتبط بمخاطر السوق وتقلبات الأسعار، ويتطلب رؤية استثمارية متوسطة أو طويلة الأجل.
العقارات المدرة للدخل:
تمثل العقارات إحدى الوسائل الاستثمارية التي تجمع بين إمكانية نمو قيمة الأصل على المدى الطويل وتحقيق تدفقات نقدية دورية من خلال الإيجارات. كما قد تستفيد الأصول العقارية من ارتفاع مستويات الأسعار، بما يعزز قدرتها على الحفاظ على القيمة الحقيقية لرأس المال، مع ضرورة دراسة تكاليف الشراء والصيانة ومعدلات الإشغال والعائد الإيجاري قبل اتخاذ قرار الاستثمار.
 تابعوا آخر أهل مصر على Google News