
جاءت التحركات المصرفية عقب قرار لجنة السياسة النقدية بالبنك المركزي المصري، الصادر في 29 أكتوبر 2026، برفع أسعار العائد الأساسية بواقع 100 نقطة أساس، وارتفع سعر عائد الإيداع لليلة واحدة إلى 20%، وسعر الإقراض إلى 21%، بينما وصل سعر العملية الرئيسية وسعر الائتمان والخصم إلى 20.5%، وبدأ تطبيق الأسعار الجديدة في الأول من نوفمبر الجاري.
ويؤثر تحرك أسعار الفائدة الأساسية على تكلفة الأموال داخل القطاع المصرفي، كما ينعكس على تسعير الشهادات والودائع وبعض المنتجات التمويلية، وفقًا لقرارات كل بنك وهيكل أسعار العائد لديه، ورفع العائد على الشهادات الثابتة يمكن قراءته باعتباره تحركًا لتعزيز تنافسية الأوعية الادخارية، والحفاظ على جاذبيتها أمام العملاء في ظل تغير أسعار الفائدة.
الشهادات المتغيرة تدخل المنافسة بعوائد أعلى
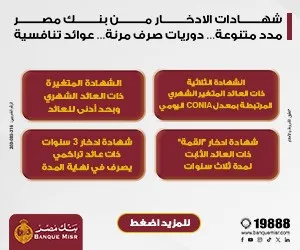
بالتوازي مع الشهادات ثابتة العائد، شهدت الشهادات متغيرة العائد لدى عدد من البنوك تعديلات عقب قرار البنك المركزي، ووصل العائد على الشهادة البلاتينية متغيرة العائد بالبنك الأهلي المصري إلى 20.50% سنويًا بدورية صرف شهرية، فيما بلغ العائد على الشهادة المتغيرة ببنك مصر 20.25% سنويًا، وفقًا للتحديثات المعلنة في نوفمبر الجاري.
ويمثل هذا النوع من الشهادات خيارًا مختلفًا للعملاء؛ إذ يرتبط العائد بتحركات أسعار الفائدة المرجعية، ما يعني إمكانية تغير الدخل الدوري خلال مدة الاستثمار، وتوفر الشهادات ثابتة العائد درجة أكبر من وضوح التدفقات النقدية، إذ يظل سعر العائد المتفق عليه ثابتًا طوال مدة الشهادة، وفقًا لشروط الإصدار، وبالتالي، فإن المفاضلة بين النوعين لا تتوقف على مستوى العائد الحالي فقط، وإنما ترتبط أيضًا بتوقعات أسعار الفائدة واحتياجات العميل للسيولة واستعداده لتحمل تغير العائد مستقبلًا.
كيف تستعد البنوك لاستقبال العملاء؟
مع بدء تطبيق الأسعار الجديدة، تتيح البنوك الاشتراك في الشهادات عبر شبكة الفروع، إلى جانب القنوات المصرفية الإلكترونية والتطبيقات البنكية.
ومن المتوقع أن يتركز اهتمام العملاء خلال الأيام الأولى على مقارنة العوائد الجديدة بالشهادات القائمة، والتعرف على شروط شراء الشهادات والاسترداد المبكر، وإمكانية الاقتراض بضمان المدخرات، كما تتيح القنوات الإلكترونية تنفيذ عمليات شراء الشهادات دون الحاجة إلى زيارة الفروع في جميع الحالات، بما يوفر مرونة أكبر للعملاء، لكن قياس حجم الإقبال الفعلي يتطلب انتظار البيانات التي تعلنها البنوك بشأن حصيلة الشهادات الجديدة، وعدد العملاء المشتركين، وحجم الأموال التي جرى توجيهها إليها.
هل تستفيد المدخرات من العائد الجديد في ظل التضخم؟
لا يمكن تقييم جاذبية الشهادات من خلال سعر العائد الاسمي وحده، وإنما يجب مقارنته بمعدل التضخم ومدى التغير المتوقع في أسعار السلع والخدمات خلال مدة الاستثمار، فكلما تراجع التضخم مع استمرار ثبات العائد الاسمي، ارتفعت القوة الشرائية للعائد المحقق، بينما يؤدي تسارع التضخم إلى تقليص المكاسب الحقيقية التي يحصل عليها المدخر، كما أن العائد الثابت يوفر حماية من تراجع أسعار الفائدة خلال مدة الشهادة، لكنه لا يتيح للعميل الاستفادة تلقائيًا من أي زيادات مستقبلية جديدة في العوائد، ومن ثم، فإن قرار ربط المدخرات لمدة ثلاث سنوات يتطلب الموازنة بين الحصول على دخل منتظم والحفاظ على قدر مناسب من السيولة لمواجهة الاحتياجات الطارئة.
المنافسة على المدخرات.. ما المنتظر خلال الفترة المقبلة؟
تضع التحركات الجديدة البنكين الحكوميين أمام مرحلة جديدة من المنافسة على جذب مدخرات الأفراد، خصوصًا مع تعدد المنتجات المصرفية بين الشهادات ثابتة العائد ومتغيرة العائد والودائع والحسابات الادخارية، ومن المنتظر أن تتجه أنظار السوق خلال الفترة المقبلة إلى تحركات البنوك الأخرى، ومدى استجابتها للتغيرات الأخيرة في أسعار الفائدة، فضلًا عن متابعة تأثير الشهادات الجديدة على تكلفة الأموال والسيولة داخل الجهاز المصرفي.
كما يمثل اجتماع لجنة السياسة النقدية المقبل، المقرر في 17 ديسمبر 2026، محطة مهمة لمتابعة اتجاه أسعار الفائدة، في ضوء تطورات التضخم والظروف الاقتصادية المحلية والعالمية، وفي المحصلة، فإن شهادات الـ18.75% تمثل أداة ادخارية بعائد ثابت ودخل دوري منتظم، لكنها في الوقت نفسه تعكس تحولات أوسع في السياسة النقدية والمنافسة المصرفية، بينما يبقى حجم الإقبال الفعلي عليها وقدرتها على جذب سيولة جديدة مرهونًا بسلوك العملاء وتطورات السوق خلال الفترة المقبلة.
 تابعوا آخر أهل مصر على Google News